 BoneAR
Ocho situaciones de un martes cualquiera.
No es un folleto: son capturas de la pantalla real, con una cartera de tres clientes cargada. Cada lámina arranca con algo que un AP se dice a sí mismo, y muestra dónde se resuelve.
Son dos pantallas distintas —la del AP (Agente Productor) y la de cada uno de sus clientes— y en cada lámina se aclara cuál es cuál:
«¿A quién de mis clientes le sirve esto?»
Leíste que los CER cortos quedaron caros contra los largos. Sabés que la idea es buena. Lo que no sabés es a quién llamar.
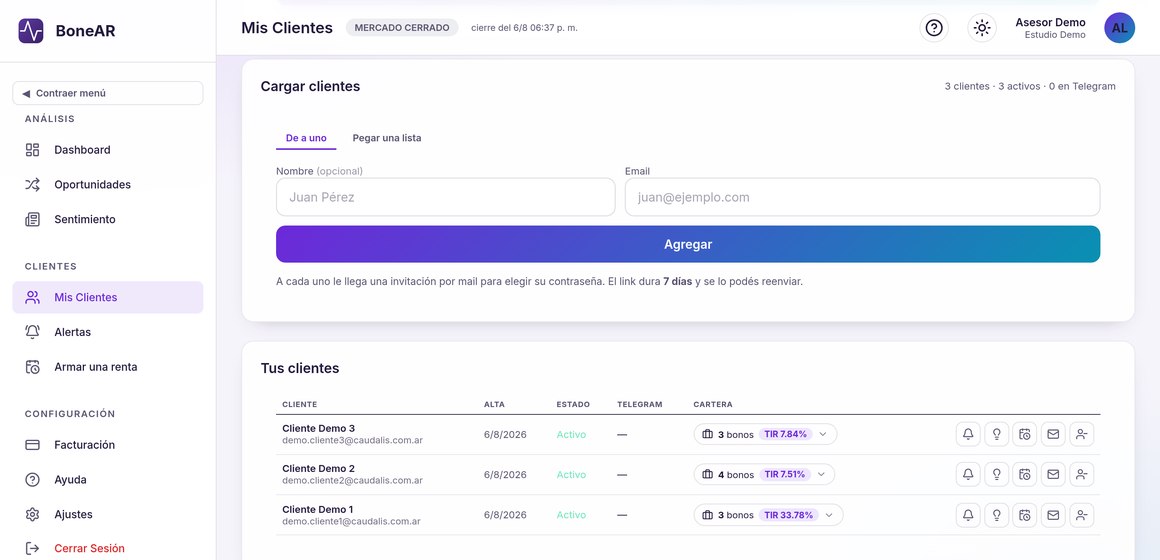
Mis Clientes es tu pantalla de AP: muestra la cartera de cada comitente en su propia fila, cuántos bonos tiene y a cuánto rinden en promedio. Con eso, la pregunta deja de contestarse de memoria. Acá se ve de una: uno rinde 33,78% porque está en pesos cortos, otro 7,51% porque está en CER y el tercero 7,84% porque está en dólares. La misma idea no le sirve a los tres.
«Ya sé a qué cliente. ¿Qué tiene exactamente?»
Vas a llamar a ese cliente. Antes querés saber con qué te vas a encontrar.
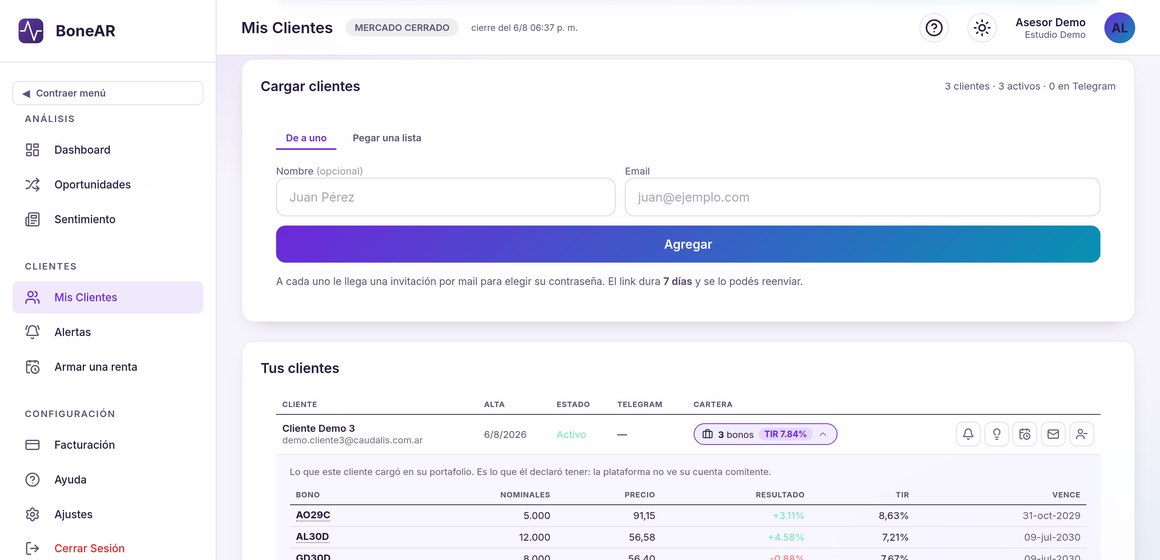
Un clic en la cartera y se despliega el detalle: qué especies, cuántos nominales, a qué precio compró, cómo viene cada posición y cuándo vence. Ahí se ve que el TZXM8 está en rojo — el dato con el que arranca la conversación, no el que aparece a mitad de la llamada.
«Quiero que le avise a mi cliente cuando pase.»
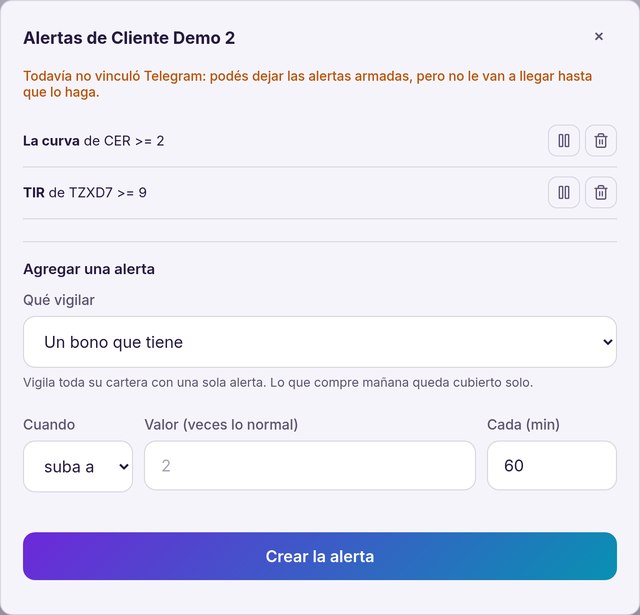
Un cliente tiene TZXD7 y hoy rinde 8%. Si llega a 9, hay que hacer algo. Pero el mercado se mira cada tres minutos, y ni vos ni él están mirando.
Acá está la diferencia que hace que esto funcione: la alerta la armás vos, el AP, desde la fila de ese cliente, y la notificación le llega a tu cliente, a su Telegram. El comitente no entra a ningún lado ni configura nada: ninguna herramienta que dependa de eso se usa en la práctica.
Lo único que tiene que hacer él, una sola vez, es vincular su Telegram. Si todavía no lo hizo, la pantalla te lo avisa en ámbar y la alerta queda armada esperándolo — arranca sola el día que vincule.
«Un cliente necesita cobrar todos los meses.»
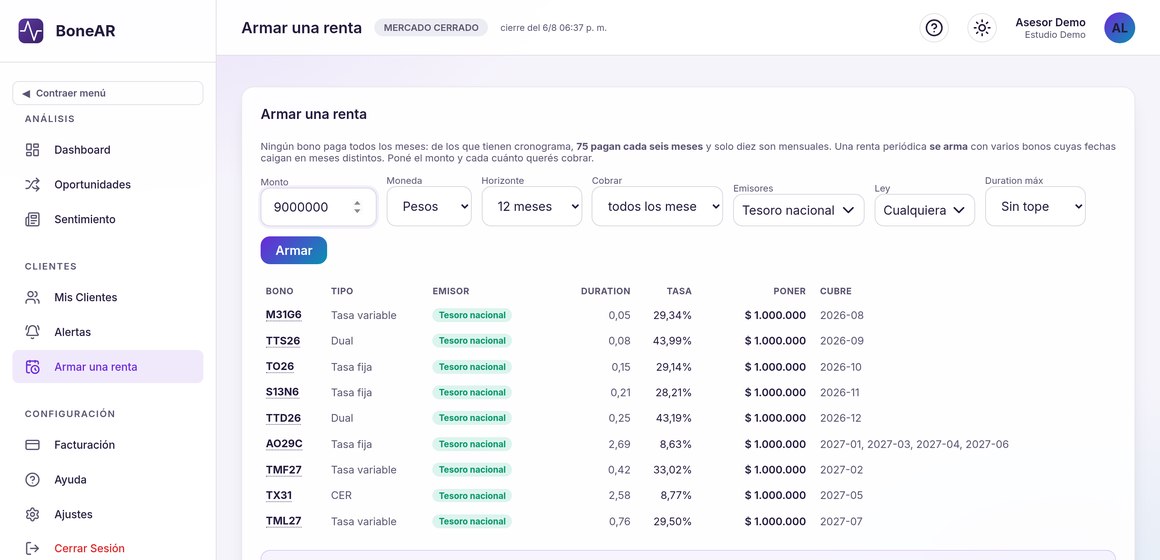
Un cliente tiene nueve millones y quiere un ingreso mensual. Ningún bono paga todos los meses: de los que tienen cronograma, la mayoría paga cada seis.
Armar una renta arma la escalera: elige los bonos cuyas fechas de pago caen en meses distintos hasta cubrir el horizonte, y te muestra cuánto entra cada mes, cuánto de eso es ganancia y cuánto es capital que vuelve y hay que reinvertir.
Y vos, el AP, acotás de dónde sale esa tasa. Sin filtro, la escalera elige mes a mes el bono que más paga — que suele ser el emisor más riesgoso y el plazo más largo, sin que nadie lo haya decidido. Acá está tildado solo «Tesoro nacional»: nueve bonos, los doce meses cubiertos, todos soberanos.
«El AL30 y el GD30 se separaron. ¿Pero deja algo?»
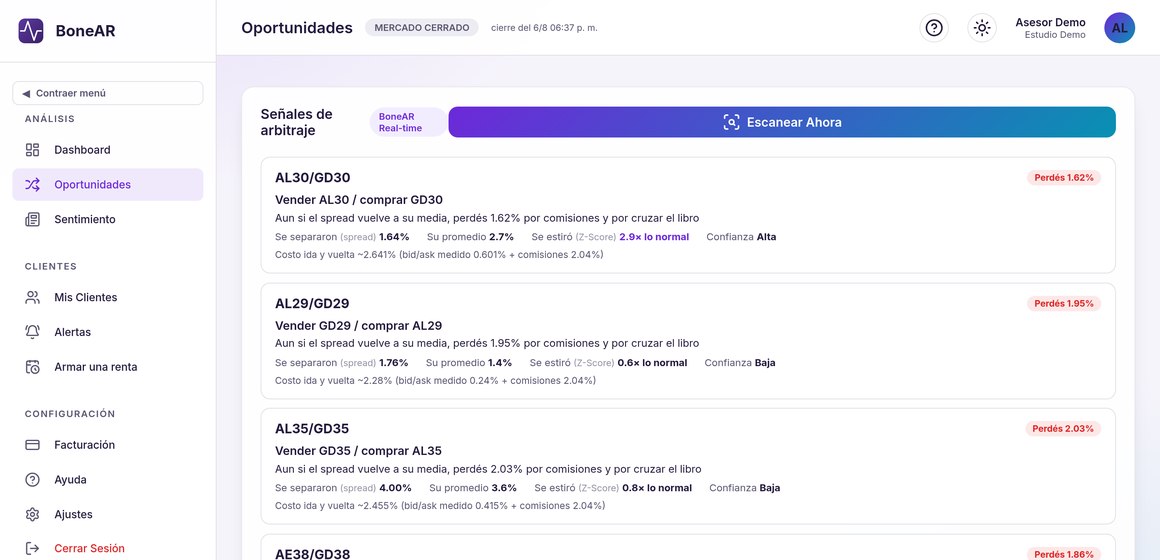
El AL30 contra el GD30 se abrió 2,93%, más de lo que se abren siempre. Tiene toda la pinta de una oportunidad.
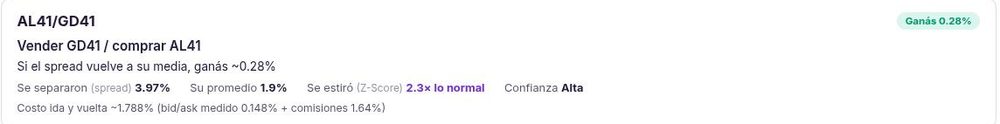
Un arbitraje son cuatro operaciones: vendés uno, comprás el otro, y después el viaje de vuelta. Con la comisión cargada, ida y vuelta cuesta 2,04%. Si el spread vuelve a su media, la reversión deja 0,22%. La cuenta da negativa, y la pantalla te lo dice antes de que la hagas — no después.
Esa resta la hace con la comisión que cargaste vos, el AP, y con las puntas reales del libro en ese momento. Por eso algunas señales dicen «perdés»: no es que el sistema sea pesimista, es que ese arbitraje hoy no paga.
«Un cliente me preguntó por un bono puntual.»
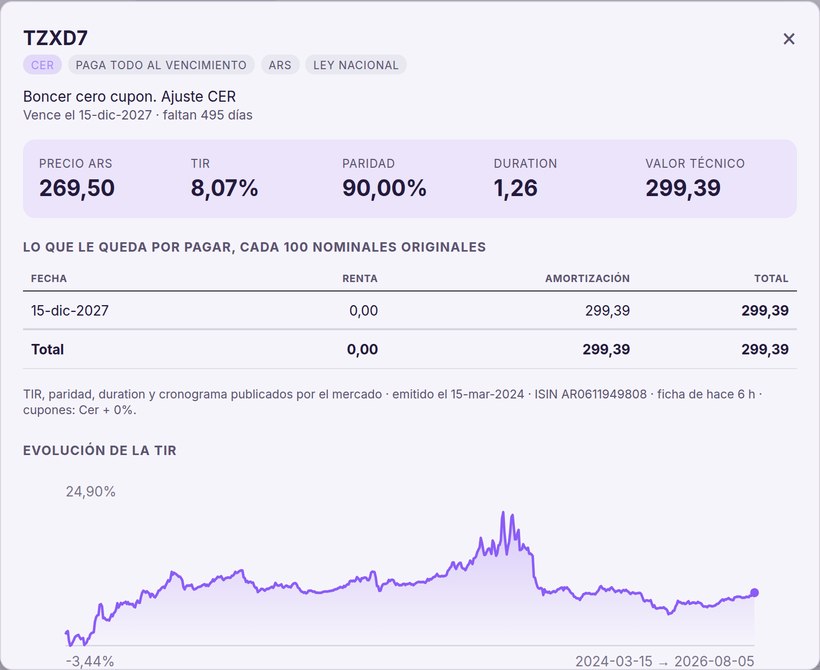
Te escribe un cliente: «¿Qué te parece el TZXD7?». Y como su AP querés contestar algo mejor que «rinde ocho».
La ficha trae lo que le queda por pagar —fecha por fecha—, la paridad, la duration, el valor técnico, la ley y el ISIN. Y abajo, cómo se movió su rendimiento desde que se emitió: 585 ruedas en este caso, con el mínimo y el máximo. Ahí se ve si el 8% de hoy es caro o barato para ese bono.
«Un cliente tiene plata quieta. ¿Qué le armo?»
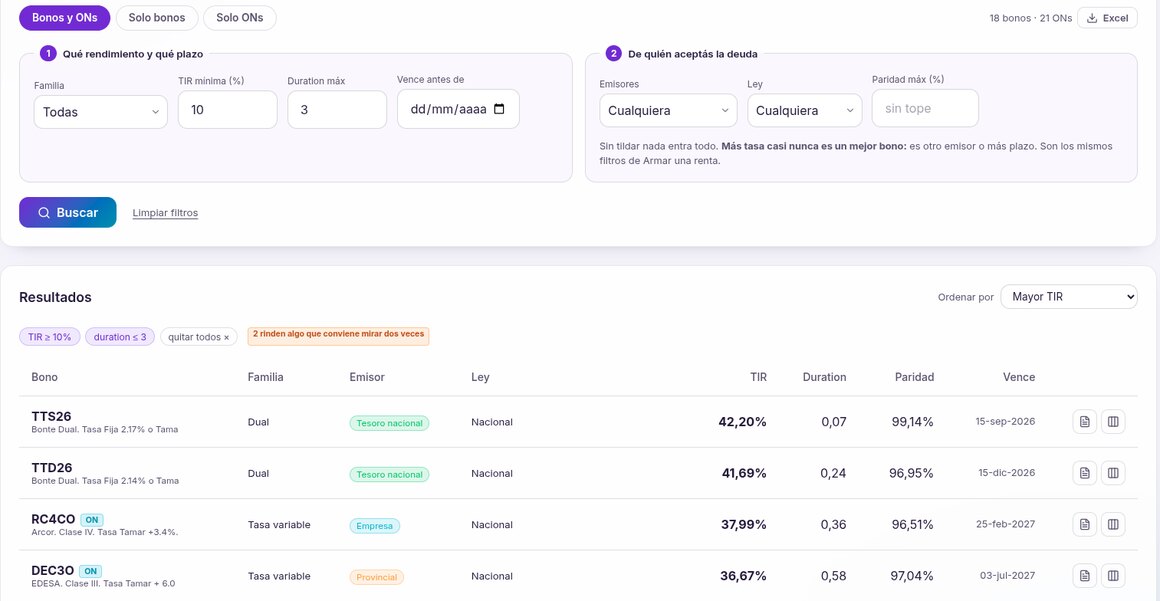
Te avisan que entró plata a una cuenta y hay que colocarla. Querés lo mejor que haya a menos de tres años, porque el cliente no se quiere atar más que eso.
Dos casillas: rinde más de 10% y duration hasta 3. Salen 39 candidatos ordenados por tasa, con el emisor y la ley de cada uno a la vista — arriba de todo, uno que paga 42% a siete meses. Eso es la lista corta que antes armabas de memoria, en dos clics y sobre los ~470 bonos de la pizarra, no sobre los cinco que uno se acuerda.
Y sale en planilla. El botón Excel baja la búsqueda con los filtros puestos, lista para volcarla en la propuesta que le mandás al cliente. La etiqueta naranja avisa cuáles conviene mirar dos veces, y esa marca viaja en el archivo: lo que le llega al cliente ya viene depurado.
«Si las tasas bajan, ¿con cuál gano más?»
Ves que el mercado se está acomodando y querés posicionar carteras antes. Dos bonos rinden casi lo mismo — la diferencia de plata no está en la tasa, está en cuánto se mueve cada uno cuando la tasa cede.
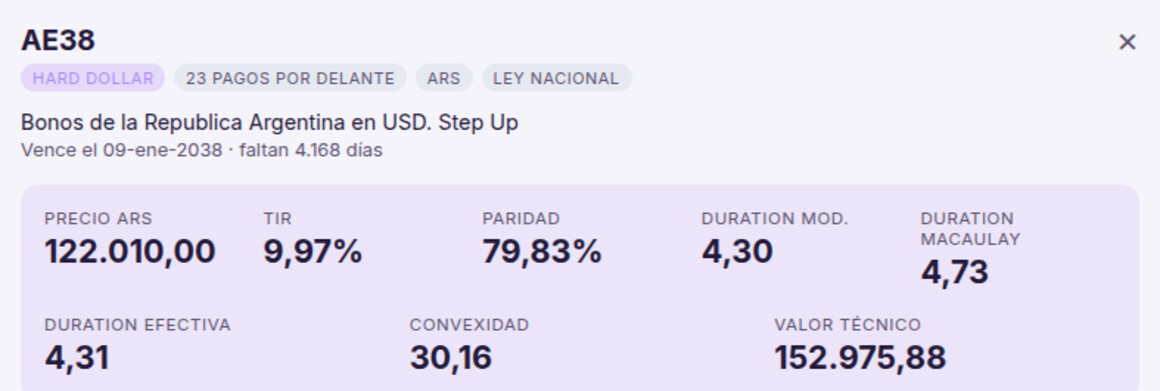
Eso es exactamente lo que miden las métricas de arriba de la ficha. La duration es cuánto sube el precio por cada punto que baja la tasa: con 4,30, un punto de baja son más de 4% de ganancia de capital. Y la convexidad es la que te da de más — con 30,16, ese bono gana más de lo que la duration promete cuando la tasa baja, y pierde menos cuando sube. Entre dos bonos que rinden igual, esa es la diferencia.
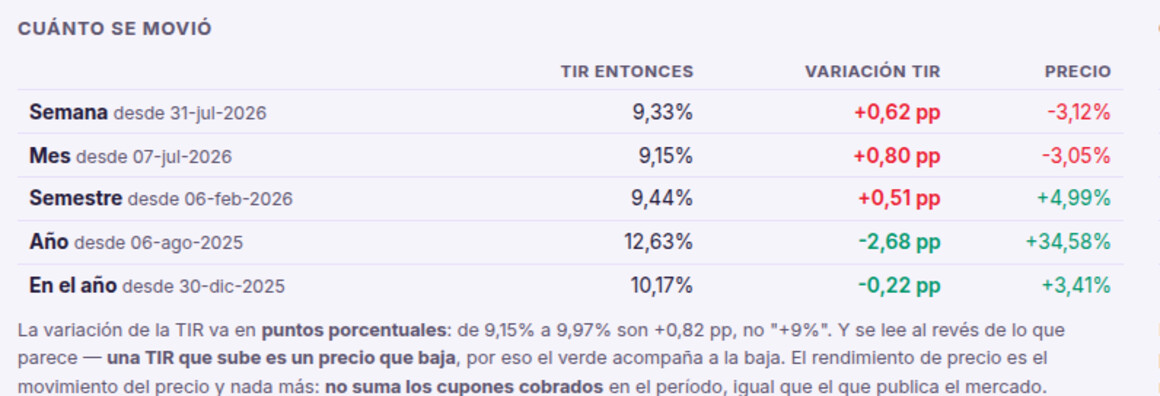
Y abajo, si el movimiento ya pasó o todavía queda. La tabla muestra cuánto se movió en la semana, el mes, el semestre y el año: en el último año la tasa cedió 2,68 puntos y el precio subió 34,58%. Ahí ves si el bono ya corrió o si el trade sigue sobre la mesa — y es la cifra con la que le mostrás a un cliente lo que dejó de ganar el que se quedó en plazo fijo.
Quince minutos, con tus bonos sobre la mesa.
Todo lo que viste son tus pantallas de AP. Tus clientes entran a las suyas: su cartera, sus alertas y las mismas oportunidades y fichas. Nunca ve nada de otro comitente, ni la lista de tus clientes, ni Armar una renta.
En la demo lo recorremos entero, con tus especies y desde los dos lados.
O escribinos a hola@caudalis.com.ar